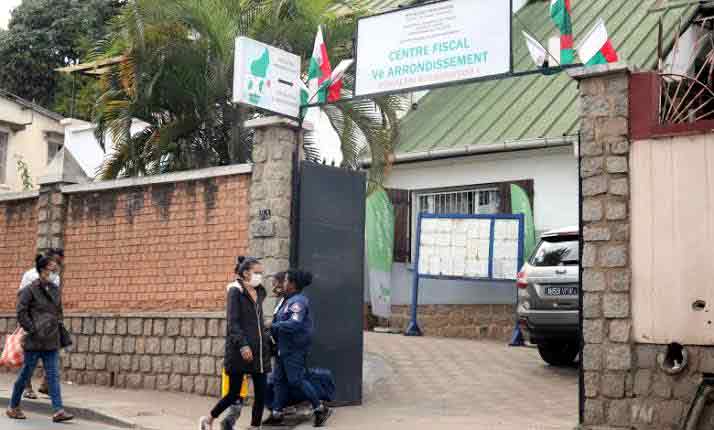
Après près de cinq années sans changement, le minimum de perception de l’IRSA pourrait passer de 3 000 à 5 000 ariary en 2027. Le Gouvernement invoque l’évolution du salaire minimum et la nécessité de renforcer le civisme fiscal.
Le projet de loi de finances initiale (PLFI) 2027 prévoit de relever le minimum mensuel de perception de l’impôt sur les revenus salariaux et assimilés (IRSA) de 3 000 à 5 000 ariary. Une mesure qui suscite des interrogations, notamment sur son incidence pour les salariés aux revenus modestes. Pour en comprendre la portée, il faut revenir à la dernière révision, intervenue en 2022. Le minimum avait alors été porté de 2 000 à 3 000 ariary, au cours de l’année où le salaire minimum d’embauche non agricole a été porté à 217 000 ariary. Ce dernier atteint désormais 315 000 ariary, depuis octobre 2026, suivant les textes en vigueur. Le salaire minimum a augmenté, tandis que le plancher de perception de l’IRSA est demeuré inchangé. Le passage envisagé à 5 000 ariary représente une augmentation de 2 000 ariary par mois, soit 24 000 ariary par an pour le salarié concerné. Rapporté au salaire minimum actuel de 315 000 ariary, ce prélèvement représenterait moins de 1,6% du revenu mensuel brut.
Civisme et appartenance
Le Gouvernement présente cette révision comme un ajustement du minimum, non comme une augmentation générale de l’IRSA. Deux chiffres sont à distinguer : 66,7% correspond à la hausse relative du montant plancher, de 3 000 à 5 000 ariary ; ce pourcentage ne constitue pas un taux d’imposition appliqué aux salaires. Selon les explications, le barème progressif demeure applicable selon les revenus imposables. Au-delà de l’ajustement, le ministère de l’Économie et des Finances met en avant la notion de civisme fiscal. Même modeste, la contribution participe au financement des services publics et des investissements dont bénéficie directement la population. Cette idée de participation collective peut aussi nourrir un sentiment d’appartenance à l’effort national, à condition que les contribuables perçoivent une véritable contrepartie. Car le civisme fiscal repose autant sur l’obligation de contribuer que sur la transparence dans l’utilisation des recettes. Pour les ménages disposant de faibles ressources, toute retenue supplémentaire reste néanmoins sensible dans un contexte de pouvoir d’achat contraint. L’enjeu pour les pouvoirs publics sera donc de démontrer que cette contribution se traduit par des améliorations concrètes des services publics, sans perdre de vue les réalités du quotidien.
Antsa R.